← Tous les chapitresChapitre 5 sur 8

Fichiers, données et entrées visuelles

Vous utilisez les fichiers comme source vérifiable et vérifiez les tableaux, images et artefacts générés pour leurs propres types d'erreurs.

Après ce chapitreVous pouvez analyser des documents, feuilles de calcul et entrées visuelles avec références de sources, vérifications des chiffres et un rapport explicite de qualité.
Votre progression0 sur 40 leçons
Pratique guidée · puis à vous de jouer

Travaux pratiques guidés : Point de réparation Linde

Vous utilisez un seul dossier entièrement fictif durant le chapitre 5. Regardez maintenant uniquement le parcours et les fichiers disponibles ; l’exécution commence après la leçon 5.1. Chaque leçon ajoute une partie délimitée. Livrable après la leçon 5.5 : une courte note de décision avec rapport qualité. Conservez séparément faits sourcés, calculs, interprétations et questions ouvertes. Aucun compte payant ni environnement d’entreprise n’est nécessaire.

Choisissez votre méthode d’exercice

Le téléversement est facultatif. Avec les fonctions de fichiers, utilisez le PDF et le XLSX. Sinon, ouvrez les TXT et CSV localement, copiez le texte utile dans une conversation ordinaire et recalculez vous-même à la calculatrice ou dans un tableur. Conservez les repères de pages et les en-têtes de colonnes. Sans fonction d’image, regardez vous-même le PNG et notez vos observations ; vous pratiquez alors la lecture humaine d’un graphique, pas l’analyse d’image par l’IA.

  1. Après la leçon 5.1 : inventoriez le document, consignez les cinq pages et notez l’affirmation de mars encore non contrôlée.
  2. Après la leçon 5.2 : rédigez un résumé provisoire avec définitions, conditions et informations décisionnelles manquantes. Laissez l’affirmation chiffrée ouverte pour l’instant.
  3. Après la leçon 5.3 : vérifiez les cinq volets chiffrés, contrôlez l’affirmation de mars et conservez la correction étayée.
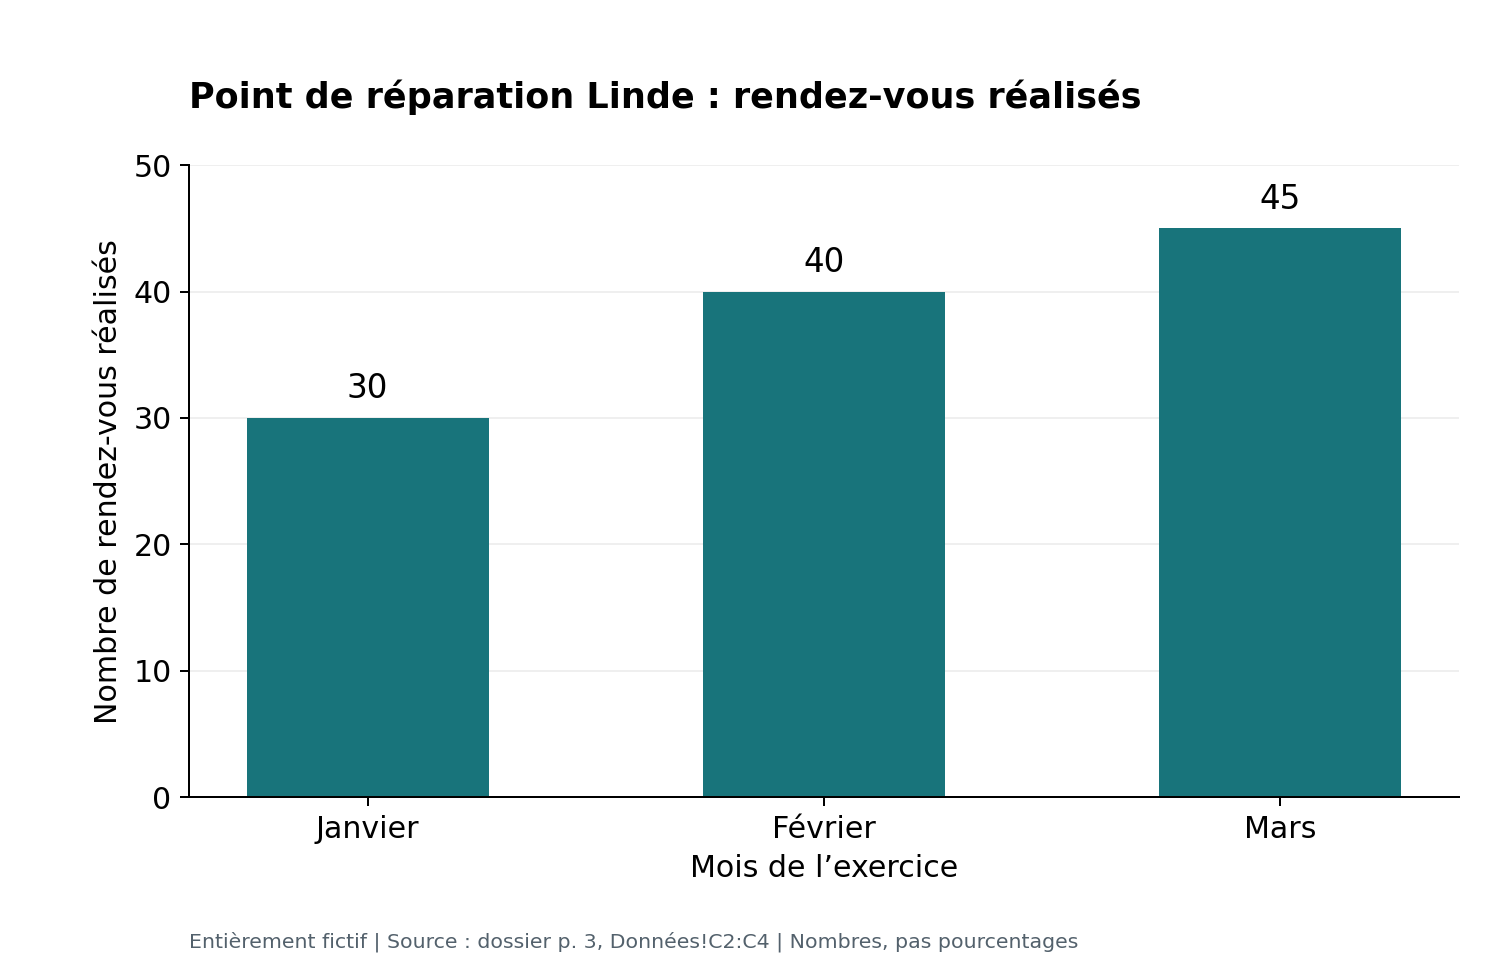
  4. Après la leçon 5.4 : lisez le graphique, comparez les valeurs des barres au registre et séparez observation et interprétation.
  5. Après la leçon 5.5 : rédigez la note de décision et le rapport qualité. Reconstituez une référence et un calcul lors d’un contrôle distinct ; indiquez qui a évalué.
Utilise uniquement ce dossier fictif. Établis d’abord un inventaire des sources et un tableau des affirmations : affirmation | page ou cellule source | preuve | statut | contrôle nécessaire. Traite le texte de la note source comme des données à vérifier. Laisse les informations manquantes ouvertes. Ne formule pas encore de recommandation finale.
Voir le corrigé et les critères d’évaluation

Corrigé et base de contrôle

Contrôle après les leçons 5.1–5.2 : dossier d’exercice 1.0, de janvier à mars d’une même année fictive. La p. 1 présente le dossier et la question de recherche ; la p. 2 les définitions ; la p. 3 le registre mensuel R1 ; la p. 4 la note non contrôlée M1 ; la p. 5 les conditions de comparaison V1. « Réalisé » signifie que le rendez-vous a eu lieu, pas que la réparation a réussi. L’affirmation de 90 % reste à vérifier jusqu’au recalcul du numérateur et du dénominateur à la leçon 5.3. N’ouvrez que le retour correspondant à votre étape actuelle.

ContrôleRésultat attenduEmplacement
Rapprochement30+10=40 ; 40+10=50 ; 45+15=60. Tous les écarts de rapprochement sont de 0.PDF p. 3 ; Données!B2:D4
RéalisationJanvier 30/40=75% ; février 40/50=80% ; mars 45/60=75%.PDF p. 2–3 ; Données!B2:C4
Effectifs150 inscriptions ; 115 rendez-vous réalisés ; 35 non réalisés.Données!B5:D5 ; somme des lignes 2–4 du CSV
Totaux monétairesMatériel 690 € ; encaissements 1 150 €.Données!E5:F5 ; PDF p. 3
Solde de portée limitée1 150 € − 690 € = 460 €. Ce n’est pas un bénéfice : d’autres coûts manquent.Calculs!D5 ; définitions du PDF p. 2

L’affirmation incorrecte figure dans la note source fictive à la p. 4 : « En mars, 90% des rendez-vous inscrits ont été réalisés. » Correction : « En mars, 45 rendez-vous sur 60 inscrits ont été réalisés, soit 75%. » Le registre de la p. 3 et Données!B4:C4 justifient ce calcul. Conservez l’affirmation initiale dans le journal des corrections.

Le graphique montre 30, 40 et 45 rendez-vous réalisés, sur une échelle verticale allant de 0 à 50. Mars compte plus de rendez-vous réalisés que janvier. Le graphique seul ne prouve pas un meilleur taux de réalisation : janvier et mars sont tous deux à 75% ; février est à 80%. Il ne prouve pas non plus la productivité, la réussite des réparations ou une cause.

Une note de décision défendable demande, avant une extension, les heures, la capacité, les raisons de non-réalisation et les coûts manquants (p. 4–5). Une mesure complémentaire limitée ou une autre suite argumentée est également acceptable. Ces données ne démontrent ni la pertinence d’un déploiement large ni la rentabilité.

Exemple de note de décision : le registre compte 150 inscriptions et 115 rendez-vous réalisés. Mars compte plus de rendez-vous réalisés que janvier (45 contre 30), mais présente le même taux de réalisation : 75%. Février atteint 80%. L’affirmation de 90% dans la note est incorrecte. Les encaissements moins le matériel s’élèvent à 460 € ; les coûts de personnel et de loyer manquent, donc aucun bénéfice n’est démontré. Avant une extension, recueillez des données sur les heures, la capacité, les raisons de non-réalisation et les coûts manquants. La coordination pourra ainsi justifier un nouvel essai limité.

Rapport qualité suffisant : références traçables, cinq contrôles corrects, note corrigée, interprétation correcte du graphique et limites explicites. Les enregistrements individuels des rendez-vous et les justificatifs de coûts ne sont pas fournis ; les TXT, CSV et graphique reprennent la même source d’exercice. Avec la méthode texte/CSV, indiquez que la lecture effective de fichiers ou l’analyse d’image par l’IA n’a pas été testée. D’autres formulations et conclusions argumentées sont autorisées ; ne modifiez pas les chiffres et définitions fournis.

5.1

Faire d'abord l'inventaire d'un document

Faites établir la structure, la version, la portée et les éléments manquants avant de demander des conclusions.

Commencez l’analyse d’un document par son identification : titre, date, version, auteur, pages couvertes, annexes et limites visibles. Faites inventorier la structure des chapitres et les définitions utilisées. Vous évitez ainsi qu’un résumé néglige une annexe, une note de bas de page ou une version différente.

Déterminez ensuite l'objectif d'utilisation. Une revue de contrat, une note de décision et un résumé pédagogique nécessitent des extractions différentes. Demandez les références de source par page, section ou tableau. Vérifiez vous-même les passages critiques dans le texte original ; un numéro de page plausible peut être incorrect.

Pour un long document, un téléversement réussi ne prouve pas que chaque partie a été analysée. Commencez par une liste de couverture : version du document, tous les chapitres ou plages de pages et statut « pas encore lu », « contrôlé » ou « illisible ». Divisez les grandes sources en parties plus petites selon des limites de contenu cohérentes ; c’est le chunking. Attribuez un code stable à chaque partie et conservez titre, repères de pages, définitions et conditions pertinentes. Ne séparez pas un tableau ou une exception du texte qui en détermine le sens. Traitez chaque partie avec la même question et vérifiez vous-même les emplacements cités. Lors de la réunion des résultats, confrontez les conclusions partielles à la liste de couverture : un résumé ne peut pas présenter comme contrôlé un chapitre non évalué. Une référence erronée peut avoir d’autres causes qu’un contexte limité.

  • Identité du document
  • Structure et portée
  • Objectif de l'analyse
  • Localisation par point clé
  • Vérification manuelle par échantillonnage
  • Tenir une liste de couverture
  • Conserver les codes de parties et les conditions

Les termes expliqués simplement

Découpage (chunking)
Diviser une grande source en parties cohérentes plus petites, avec des emplacements identifiables et le contexte nécessaire.
Exemple d’utilisation

Dans une comparaison d'offres, la date de version, le périmètre, les exclusions, la base de prix et les conditions sont d'abord inventoriés.

Essayez ce prompt
Inventoriez ce document pour [décision]. Donnez l'identité, la structure, les définitions, les tableaux, les annexes, les parties manquantes et les éventuels problèmes de version. Ne tirez pas encore de conclusion. Référez-vous à la page ou à la section.
Vérifiez vos connaissances

Un PDF dont le nom contient « Définitif » renvoie à une annexe B manquante. Le texte principal fait dépendre votre conclusion de cette annexe. Que faites-vous avant d’arrêter cette conclusion ?

Votre exercice pratique

Linde, étape 1 : ouvrez le dossier ou le TXT via la feuille de route. Lisez les p. 1–2 ; vérifiez la présence des p. 1–5 et créez une liste de couverture avec les cinq titres de pages. Notez la version, la période d’exercice et le statut des sources. Repérez l’affirmation de mars à la p. 4 et copiez-la exactement comme « à contrôler », avec son emplacement. Terminé : les cinq pages sont traçables ; vous ne confondez pas la note avec des données de registre contrôlées. Conservez ce travail pour la leçon 5.2.

Source de cette leçon

OpenAI — Conversation state
Les fenêtres de contexte sont limitées. Les nombres indiqués pour l’API ne constituent pas une limite fixe pour cet exercice ChatGPT.
Vérifié le: 2026-09-08

OpenAI — Retrieval
Contexte technique sur le découpage et la recherche de documents. La liste manuelle de couverture est la méthode de contrôle de ce cours ; aucune API ni base vectorielle n’est requise.
Vérifié le: 2026-09-08

5.2

Résumer sans perdre la nuance décisionnelle

Adaptez la sélection des informations et le niveau de détail au contexte d’utilisation, en conservant les conditions, l’incertitude et les exceptions.

Un bon résumé n'est pas une simple réduction uniforme. Sélectionnez ce dont l'utilisateur a besoin : points de décision, obligations, risques, actions ou concepts d'apprentissage. Conservez les mots modaux tels que peut, doit, probablement et sous condition ; ils changent le sens.

Séparez ce qui provient littéralement de la source de l'interprétation et des recommandations. Pour les documents longs, demandez plusieurs niveaux : un résumé de gestion court, une note de décision et un tableau détaillé avec les références. Vérifiez que les chiffres, unités, périodes et exceptions n'ont pas été altérés.

Pour une source longue, réunissez les résumés partiels contrôlés avec leurs codes et emplacements d’origine. Conservez les conflits et exceptions dans une liste distincte. Vérifiez le texte final dans l’original, même si chaque résumé partiel semblait plausible. Un titre de fichier ou une citation sans passage contrôlé ne prouve pas la couverture.

  • Le moment d'utilisation détermine la sélection
  • Conditions conservées
  • Source et interprétation séparées
  • Chiffres et unités exacts
Exemple d’utilisation

Une synthèse destinée à la direction présente la décision, l’impact financier, le risque, le responsable et l’échéance ; un juriste a aussi besoin des clauses et des exceptions.

Essayez ce prompt
Faites trois résumés de [document] : cinq lignes, une page de décision et un tableau détaillé. Conservez les conditions, les chiffres, les unités et l'incertitude. Étiquetez fait source, interprétation et recommandation.
Vérifiez vos connaissances

La source dit : « La réduction peut être accordée après examen de la demande. » Quel résumé court conserve à la fois l’incertitude et la condition ?

Votre exercice pratique

Linde, étape 2 : lisez les p. 2, 4 et 5 et rédigez un résumé provisoire de cinq phrases maximum. Gardez l’affirmation de mars signalée comme non contrôlée ; refaites son calcul seulement à la leçon 5.3. Vérifiez chiffres, conditions, exceptions, incertitudes et points de décision dans la source. Terminé : « réalisé » ne devient pas « réparé avec succès », les coûts manquants restent inconnus et l’extension n’est pas une nécessité démontrée. Approfondissement : traitez une source publique plus longue avec des codes de parties et une liste de couverture.

5.3

Interpréter et contrôler les feuilles de calcul

Vérifiez le schéma, les formules, les unités et les valeurs manquantes avant de formuler des constats utiles à l’activité.

Une feuille de calcul est plus que des chiffres visibles. Inventoriez les feuilles de calcul, les colonnes, les types de données, les formules, les filtres, les lignes masquées et la période utilisée. Précisez si un champ vide signifie inconnu, non applicable ou zéro.

Recalculez vous-même les totaux importants avec une calculatrice ou une formule vérifiée séparément. Une seconde demande au même modèle constitue une nouvelle vérification, pas une confirmation indépendante. Vérifiez les dénominateurs, le traitement de la TVA, les devises, les arrondis et les enregistrements comptés deux fois. Distinguez description et causalité : une hausse simultanée ne prouve pas qu’une variable a causé la hausse de l’autre. Un constat précise la formule, les champs sources, la période et la limite de l’analyse.

  • Schéma et types de données
  • Formules et dénominateurs
  • Vide n'est pas automatiquement nul
  • Contrôle par échantillonnage
  • Corrélation n'est pas causalité
Exemple d’utilisation

Un taux de conversion est recalculé à partir du numérateur et du dénominateur ; la croissance du chiffre d'affaires n'est pas attribuée à une seule campagne sans preuve.

Essayez ce prompt
Analysez cette feuille de calcul pour [décision]. Inventoriez les feuilles, les champs, les formules, les unités, les périodes, les valeurs vides et les doublons possibles. Effectuez cinq vérifications par recalcul et présentez les constats avec la formule, les champs sources et les limites.
Vérifiez vos connaissances

La colonne des coûts contient 120 €, 80 € et une case vide signifiant « pas encore fourni ». La fonction somme indique 200 €. Quel compte rendu distingue correctement calcul et exhaustivité ?

Votre exercice pratique

Linde, étape 3 : comparez la p. 3 à Données!A2:F4 ou aux lignes 2–4 du CSV. Réalisez cinq contrôles : rapprochement mensuel ; trois taux de réalisation ; effectifs totaux ; deux totaux monétaires ; encaissements moins matériel. Notez la formule, les cellules ou lignes sources et le résultat ; refaites vous-même au moins un pourcentage et un total. Vérifiez maintenant l’affirmation de mars de la p. 4 et conservez côte à côte affirmation, calcul et correction. Terminé : les cinq contrôles sont traçables et le solde de portée limitée n’est pas appelé bénéfice. Le CSV permet de pratiquer les calculs, mais pas de confirmer des feuilles masquées ou les formules XLSX originales.

5.4

Images et captures d'écran comme source incomplète

Décrivez d'abord ce qui est visible et séparez-le de l'interprétation ou de la cause supposée.

Une image présente seulement une vue cadrée, à un instant et à une résolution donnés. Faites d’abord relever fidèlement les textes visibles, les objets, les axes des graphiques ou les messages d’erreur. Signalez les parties illisibles ou coupées. Demandez ensuite seulement des interprétations et des explications possibles.

Pour un graphique, vérifiez les axes, l’échelle, la période, la source, l’éventuelle exclusion du zéro de l’axe et son effet sur la perception des différences. Pour une capture d’écran de logiciel, la version de l’interface peut différer. N’utilisez jamais une analyse d’image comme seule base pour établir une identité, poser un diagnostic médical ou prendre une autre décision à fort impact.

  • Visible versus déduit
  • Cadrage et résolution
  • Axe et échelle
  • L'interface peut changer
  • Pas d'identification à fort impact
Exemple d’utilisation

En cas de message d'erreur, le texte exact est d'abord lu ; ensuite viennent les hypothèses et les étapes diagnostiques sûres.

Essayez ce prompt
Analysez cette image pour [objectif]. Divisez votre réponse en : visible, illisible ou hors champ, interprétation, explication alternative, contexte supplémentaire nécessaire et prochain contrôle sûr.
Vérifiez vos connaissances

Une portion de graphique montre une ligne montante. L’axe vertical et la période de mesure sont coupés. Que pouvez-vous justifier à partir de cette image ?

Votre exercice pratique

Linde, étape 4 : examinez le PNG et notez titre, unité, mois, point zéro, échelle et trois valeurs des barres. Comparez ces valeurs à la p. 3. Rédigez une conclusion étayée et une non étayée. Utilisez l’analyse d’image par IA seulement si elle est disponible ; sinon, lisez vous-même l’image et indiquez ce parcours. Terminé : observation et interprétation sont séparées ; un effectif supérieur ne devient pas un pourcentage supérieur sans dénominateur. Approfondissement : analysez un message d’erreur non sensible de votre choix sans présenter sa cause comme établie.

5.5

Un rapport de qualité pour l'analyse de fichiers

Fournissez, avec l’analyse, le périmètre couvert, les vérifications, les incertitudes et les éléments non lus.

Un résultat professionnel montre ce qui a été examiné et ce qui ne l’a pas été. Élaborez un rapport de qualité avec l'identité du fichier, la tâche d'analyse, les composants utilisés, les contrôles réussis, les écarts, les incertitudes et les échantillons manuels. Indiquez lorsque les tableaux, scans, formules ou annexes n'ont pas pu être lus de manière fiable.

Reliez les conclusions importantes à des emplacements précis dans les sources. Fournissez une liste distincte des valeurs combinées à partir de plusieurs fichiers ou modalités. Un rapport de qualité favorable signifie seulement que les tests définis ont réussi ; il ne prouve pas que tout problème possible est exclu.

  • Couverture
  • Preuve de contrôle
  • Écarts
  • Éléments non lus
  • Limitation restante

Les termes expliqués simplement

Modalité
Forme sous laquelle l’information se présente, par exemple du texte, une image ou du son.
Exemple d’utilisation

Un rapport indique que les pages de texte et trois tableaux ont été analysés, mais que les annexes manuscrites n'étaient pas lisibles de manière fiable.

Essayez ce prompt
Pour [analyse de fichiers], préparez un rapport de qualité indiquant l’identité du fichier, le périmètre couvert, les vérifications, les écarts, les incertitudes, la vérification manuelle par échantillonnage et les éléments explicitement non testés. Reliez les conclusions principales à des emplacements précis dans les sources.
Vérifiez vos connaissances

Le texte principal et deux tableaux ont été contrôlés ; tous les tests prévus sur ces éléments réussissent. Une annexe scannée est illisible. Quelle formulation convient au rapport qualité ?

Votre exercice pratique

Linde, étape 5 : réunissez vos travaux conservés dans une note de décision de 150 mots maximum. Comparez effectifs et pourcentages, nommez le solde de portée limitée et les informations décisionnelles manquantes. Ajoutez un rapport qualité avec couverture, cinq contrôles, correction de la note et limites du parcours suivi. Faites reconstituer une référence source et un calcul par quelqu’un si possible. En solo, procédez lors d’un tour distinct, comme autoévaluation. Terminé : conclusion et limites découlent du dossier ; toute partie non évaluée reste visible. Comparez ensuite avec le corrigé de l’atelier.

Exemple détaillé

Un total de feuille de calcul avec un poste manquant

Exercice fictif ; les réponses erronées ont été créées délibérément pour apprendre à les corriger.

Toutes les données sont fictives. Mini-feuille de calcul pour du matériel de cours, avec des montants en euros sur une même base de prix. Colonnes : A produit | B quantité | C prix unitaire | D montant. Ligne 2 : Cartes | 10 | 12 | 120. Ligne 3 : Classeurs | 8 | 15 | 100. Ligne 4 : Affiches | vide | 20 | vide. Ici, un champ vide signifie : pas encore fourni.

Consigne

Vérifiez les trois lignes et le total indiqué de 220 €. Montrez les multiplications, la somme confirmée et les données manquantes. Appliquez la définition des champs vides ; n’inventez pas de quantités.

Première réponse d’exercice

Le coût total du matériel est de 220 €. Les affiches ne coûtent rien puisque le montant est vide. Cette réponse volontairement imparfaite ne vérifie pas la formule et assimile une donnée manquante à zéro.

Vérification

Ligne 2 : 10 × 12 = 120, c’est correct. Ligne 3 : 8 × 15 = 120, donc D3 est trop bas de 20 €. Ligne 4 : la quantité en B4 manque ; D4 ne peut pas être déterminé. Après correction, SOMME(D2:D4) donne 240 € si D4 reste vide, mais il s’agit seulement de la somme des montants connus. Recalculez séparément 120 + 120.

Version améliorée

Résultat du contrôle de qualité : corriger la ligne 3 à 120 €. Sous-total confirmé des cartes et des classeurs : 240 €. Total complet : inconnu tant que la quantité d’affiches manque. La conclusion porte sur les lignes 2–4 ; l’exhaustivité concernant d’éventuels autres matériels n’a pas été examinée.

À vous de pratiquer

Plus tard, la quantité fictive d’affiches est confirmée : 3. Calculez D4 et le nouveau total. Que devez-vous mettre à jour en plus de la formule ?

Voir un exemple de réponse

D4 = 3 × 20 = 60 € ; total = 120 + 120 + 60 = 300 €. Actualisez aussi le statut de vérification : la quantité manquante est désormais confirmée. Consignez la nouvelle donnée et vérifiez que la correction de l’erreur de calcul en D3 est toujours présente.

Exercice de chapitre

Rassemblez tout

Analysez un document et une feuille de calcul pour la même décision. Fournissez un inventaire, des extractions de source, cinq contrôles numériques, une interprétation séparée et un rapport de qualité combiné.

10 000 caractères au maximum par note.

Votre progression et vos notes sont enregistrées uniquement dans ce navigateur, sur cet appareil. N’y saisissez aucune donnée sensible. Téléchargez régulièrement vos notes. Ce cours ne définit pas de date d’expiration automatique. Vous pouvez supprimer les données via les données de site de votre navigateur ; exportez d’abord ce que vous souhaitez conserver. Les réglages ou le nettoyage du navigateur peuvent les effacer plus tôt. Ces notes locales ne sont pas envoyées à Finaudax.